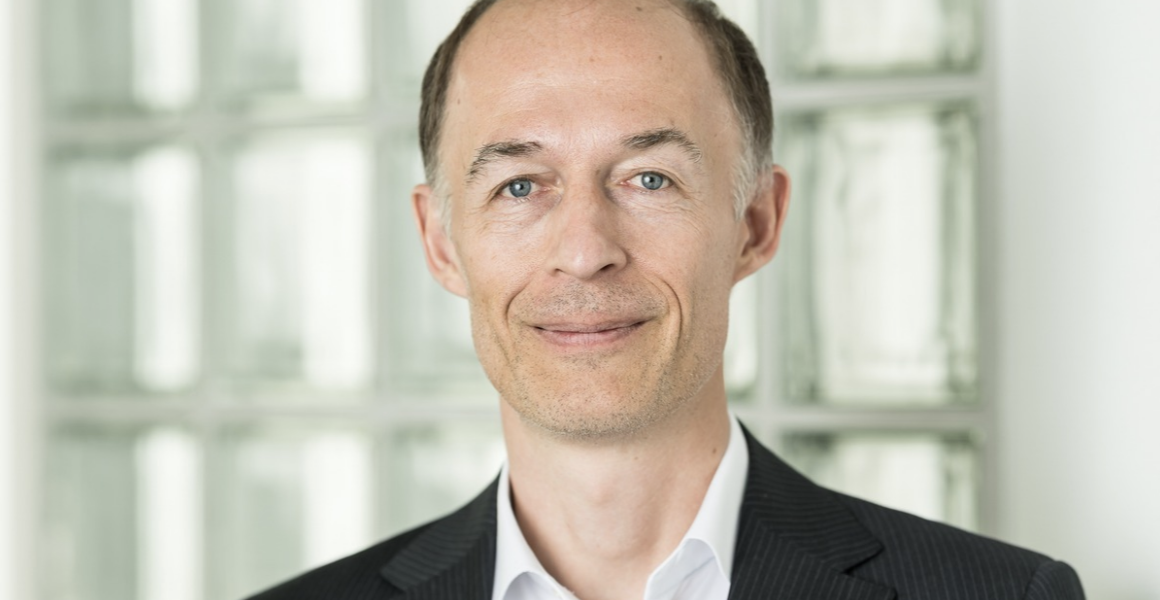
Der schwedische Investor Pendo Löfgren setzt mit seiner unabhängigen Investment-Boutique Arnova Capital mit Sitz in Baar auf Uran und eine Renaissance der Kernkraft. Im Gespräch erklärt er seine grosse Wette auf eine umstrittene Technologie, räumt erhebliche Risiken ein – und kritisiert die Schweizer Finanzmarktpolitik.
Herr Löfgren, Sie verdienen Ihr Geld damit, dass sich andere Anleger irrational verhalten. Wie funktioniert das?
«Am Anfang steht meistens eine Beobachtung. An der Börse wiederholen sich bestimmte Muster. Man entwickelt eine Hypothese und überprüft sie anhand historischer Daten. Nehmen wir ein Unternehmen, dessen Aktienkurs jahrelang gefallen ist. Plötzlich präsentiert es überraschend gute Geschäftszahlen, und die Aktie steigt um zehn Prozent. Viele enttäuschte Anleger nutzen diese Gelegenheit, um endlich auszusteigen. Aber vielleicht zeigen unsere Daten, dass genau jetzt der richtige Zeitpunkt zum Einsteigen wäre. Weil eine positive Überraschung oft weitere positive Überraschungen nach sich zieht.»
Sie versuchen also, die Psychologie der Anleger mit mathematischen Modellen auszutricksen?
«Im Grunde ja. Menschen lassen sich von Angst, Enttäuschung oder Euphorie leiten. Unsere quantitativen Modelle sollen solche Verhaltensmuster erkennen und systematisch nutzen. Das hat auch den Vorteil, dass wir nicht jeden Tag unter Entscheidungsdruck stehen.»
Daneben tätigen Sie sogenannte «High-Conviction»-Investments, die auf Ihren persönlichen Überzeugungen beruhen. Wie verhindern Sie, dass Sie dabei selbst in die Psychologiefalle tappen?
«Das ist extrem schwierig, fast unmöglich. Entscheidend ist, sich dieser Gefahr bewusst zu sein. Wenn ich öffentlich erkläre, dass eine bestimmte Entwicklung ganz sicher eintreten wird, mache ich es mir selber psychologisch schwer, später meine Meinung zu ändern. Deshalb versuche ich, meine Einschätzungen immer als vorläufige Hypothesen zu betrachten. Mein grosses Vorbild, der amerikanische Investor Stanley Druckenmiller, macht das genauso. Er betont immer wieder, dass er seine Positionen jederzeit ändern kann. Man muss sich gewissermassen selbst darauf programmieren, flexibel zu bleiben.»
Sie haben Ihren Arbeitsrhythmus weitgehend der Wall Street angepasst. Warum ist Amerika für Sie so entscheidend?
«Schon als ich in den Neunzigerjahren an der Stockholmer Börse aktiv wurde, stellte ich fest, wie stark Europa den amerikanischen Märkten hinterherläuft. Was in New York geschieht, bestimmt häufig, was am nächsten Morgen in Europa passiert. Das gilt nicht nur für die Börse, sondern auch für die Politik. Europa reagiert, Amerika agiert. Unter Donald Trump ist das noch ausgeprägter geworden.»
Trump gilt allerdings als ausgesprochen unberechenbar.
«Gerade deshalb ist es wichtig, seine Denkweise zu verstehen. Man kann nicht alles vorhersehen. Aber wer versteht, wie Trump handelt und welche Entscheidungen wahrscheinlich sind, kann sich besser vorbereiten. Als Investor verschafft einem das einen zeitlichen Vorsprung.»
«Die Kernenergie war 2021 völlig aus der Mode»
Seit 2021 investieren Sie gezielt in Uran und Uranbergbauunternehmen. Wie kommen Sie darauf, dass ausgerechnet die Kernenergie vor einer Renaissance steht?
«Wir haben einen fundamentalen Widerspruch beobachtet: Praktisch alle Regierungen erklärten den Klimawandel zur grossen Herausforderung und waren bereit, enorme Summen für die Dekarbonisierung auszugeben. Gleichzeitig wurde die Kernenergie weitgehend ignoriert, obwohl sie im Betrieb praktisch kein CO₂ verursacht. Für uns war klar, dass die Politik diese Technologie früher oder später wieder ernst nehmen musste. Hinzu kam die Marktsituation: Uran war 2021 völlig aus der Mode, die Preise lagen unter 20 Dollar pro Pfund. Gleichzeitig wurde Jahr für Jahr mehr Uran verbraucht als gefördert. Die Differenz wurde aus bestehenden Lagerbeständen gedeckt.»
Das klingt zunächst nach einer klassischen Rohstoffspekulation und weniger nach einer energiepolitischen Überzeugung.
«Wir sind in erster Linie antizyklische Investoren. Wir suchen Situationen, in denen die Erwartungen des Marktes nicht mit den fundamentalen Entwicklungen übereinstimmen. Bei Uran trafen mehrere Faktoren zusammen: niedrige Preise, ein strukturelles Angebotsdefizit und die Aussicht auf eine politische Neubewertung der Kernenergie.»
Nur sprechen die langfristigen Zahlen eine andere Sprache. 1996 lieferte die Kernenergie noch 17,5 Prozent des weltweiten Stroms, 2024 waren es rund neun Prozent. Gleichzeitig wachsen Wind- und Solarenergie rasant. Wo sehen Sie da eine Renaissance?
«Wenn man ausschliesslich die tatsächlich gebauten Kernkraftwerke betrachtet, ist von einer Renaissance bisher tatsächlich wenig zu erkennen. China ist eine Ausnahme, dazu kommen einzelne Projekte wie Olkiluoto 3 in Finnland. Ansonsten handelt es sich bislang vor allem um politische Entscheidungen und Ankündigungen. Aber in der Kernkraftwelt dauert alles unglaublich lange. Wenn die grundsätzlichen Entscheidungen einmal getroffen sind, entsteht ein starkes Momentum. Dann werden Projekte weiterverfolgt, auch wenn ihre Realisierung viele Jahre beansprucht.»
Olkiluoto 3 in Finnland ist ein interessantes Beispiel: An diesem Reaktorblock wurde 18 Jahre lang gebaut, die Kosten sollen viermal so hoch ausgefallen sein wie ursprünglich geplant.
«AKW-Kritiker haben recht, wenn sie sagen, dass der Bau nochmals viel mehr Geld gekostet hat und überaus langsam realisiert wurde. Doch wenn die Finnen heute nach ihrer Meinung gefragt werden, wette ich, dass die grosse Mehrheit sehr zufrieden ist. Dadurch sind die Strompreise erheblich gesunken, und Finnland konnte sich von seiner Abhängigkeit von russischem Gas lösen.»
Die USA illustrieren den Hype besonders deutlich. Dort wird seit Jahren eine neue Atomkraft-Ära beschworen, ohne dass eine eigentliche Neubauwelle stattfindet. Warum sollte sich das ändern?
«Weil inzwischen konkrete industrielle Partnerschaften entstehen. An einer Energiekonferenz in New York wurde beispielsweise über amerikanisch-südkoreanische Pläne für acht grosse Reaktoren gesprochen, darunter sechs vom Typ AP1000. Südkorea hat mit dem Kernkraftwerk Barakah in den Vereinigten Arabischen Emiraten bewiesen, dass es solche Projekte erfolgreich realisieren kann. Entscheidend wäre, dass man nicht jedes Kraftwerk wieder als Einzelanfertigung baut, sondern standardisiert und in Serie. Das würde die Kosten und Bauzeiten erheblich verbessern.»
Das sind aber alles noch Pläne. Könnte die Atomrenaissance nicht ebenso ein politisches Narrativ sein wie jenes, das Sie den Befürwortern der erneuerbaren Energien vorwerfen?
«Natürlich besteht dieses Risiko. Es gibt keine Garantie. Aber wenn Regierungen strategische Entscheidungen treffen und entsprechende Investitionen auslösen, kann daraus eine langfristige Entwicklung entstehen. Kernkraftwerke werden nicht innerhalb weniger Jahre geplant und gebaut. Das macht die Entwicklung langsam, aber in gewisser Weise auch berechenbar.»
Es sei denn, es ereignet sich wieder ein schwerer Reaktorunfall.
«Das wäre tatsächlich ein Ereignis, das die gesamte Entwicklung verändern könnte. Ein solcher Unfall könnte die politische Stimmung weltweit erneut gegen die Kernenergie wenden.»
«Speicher könnten der Kernkraft die Rechnung verderben»
Sie argumentieren, Wind- und Solarenergie könnten keine gesicherte Grundlast liefern. Doch moderne Stromsysteme benötigen zunehmend Flexibilität statt klassischer Bandenergie: intelligente Netze, steuerbare Verbraucher und Speicher. Unterschätzen Sie diese Entwicklung?
«Von diesen Technologien halte ich vor allem die Speicher für ausgesprochen interessant. Wenn es gelingt, Energie in sehr grossem Umfang und zu deutlich geringeren Kosten zu speichern, könnte das die Ausgangslage fundamental verändern. Dabei geht es nicht nur um den Ausgleich zwischen Tag und Nacht, sondern vor allem um saisonale Speicherung.»
Gerade hier entstehen neue Möglichkeiten. Im Sommer liefern Solaranlagen zunehmend Überschüsse, die beispielsweise in Wasserstoff umgewandelt und im Winter genutzt werden könnten.
«Das ist sicher ein interessanter Ansatz. Es gibt unterschiedliche Technologien zur langfristigen Energiespeicherung. Auch bei neuen Kernkraftkonzepten wird darüber nachgedacht, Energie zwischenzuspeichern und bedarfsgerecht abzugeben. Die technologische Entwicklung ist schwierig vorherzusehen. Speicher könnten der Kernkraft die Rechnung verderben.»
Hinzu kommt die Geschwindigkeit. Ein Solarpark entsteht in Monaten, ein Kernkraftwerk braucht unter Umständen zwanzig Jahre. Könnte ein heute geplantes AKW bei seiner Inbetriebnahme nicht bereits wirtschaftlich überholt sein?
«Absolut. Das ist eine reale Möglichkeit, die es zu berücksichtigen gilt. Allerdings werden diese Argumente schon seit vielen Jahren vorgebracht. Bereits vor zehn Jahren hätte man sagen können, dass Speicher und erneuerbare Energien die Kernkraft bald überflüssig machen würden. Bisher ist diese Entwicklung jedenfalls nicht in dem Ausmass eingetreten, dass sie die Kernenergie grundsätzlich verdrängt hätte. Aber natürlich kann sich das ändern.»
Sie investieren auch in Öl, Flüssiggas und Öltanker. Wie vereinbaren Sie solche Investments mit den ökologischen Folgekosten fossiler Energien?
«Die Gesellschaft legt die Regeln fest. Sie entscheidet, welche Aktivitäten erlaubt sind, welche besteuert und welche gefördert werden. Ich sehe aber nicht, weshalb der Kauf einer bereits gehandelten Ölaktie an der Börse unmittelbar negative Auswirkungen auf die Umwelt haben sollte. Anders könnte es bei einer Kapitalerhöhung aussehen, wenn ein Unternehmen dadurch zusätzliche Mittel für seine Geschäftstätigkeit erhält. Grundsätzlich glaube ich, dass wir noch lange verschiedene Energiequellen benötigen werden.»
«Radioaktiver Abfall ist für mich kein Hauptargument gegen Kernenergie»
Auch die Atomenergie verursacht ökologische Folgekosten: Uranabbau, Kühlwasserverbrauch und radioaktive Abfälle, für die über sehr lange Zeiträume sichere Lösungen nötig sind. Wie gewichten Sie diese Risiken?
«Gerade bei der Abfallfrage sehe ich auch eine Stärke der Kernenergie. Die Energiedichte von Uran ist enorm. Mit einer vergleichsweise kleinen Menge Material lässt sich sehr viel Strom produzieren. Entsprechend ist das Abfallvolumen im Verhältnis zur erzeugten Energie gering. Vergleichen Sie das mit den gewaltigen Materialmengen, die bei Solaranlagen anfallen und später wieder entsorgt oder recycelt werden müssen.»
Das Volumen allein sagt allerdings wenig über die Gefährlichkeit eines Abfalls aus. Hochradioaktives Material bleibt über Generationen ein Problem.
«Technisch wissen wir, wie sich abgebrannte Kernbrennstoffe wiederaufbereiten lassen. Frankreich macht das bereits. Das Hauptproblem sind bislang die Kosten. Zudem gibt es neue Reaktorkonzepte, die einen Teil der abgebrannten Brennstoffe erneut nutzen könnten. Darin liegt erhebliches Entwicklungspotenzial.»
Sie setzen auf steigende Uranpreise. Verteuert das nicht ausgerechnet jene Kernkraftwerke, auf deren Renaissance Sie wetten?
«Nur begrenzt. Die Kosten für das natürliche Uran machen nach unseren Berechnungen etwa vier bis fünf Prozent der gesamten Stromgestehungskosten eines Kernkraftwerks aus. Einschliesslich weiterer Brennstoffverarbeitung sind es ungefähr zehn Prozent. Selbst eine Verdoppelung des Uranpreises würde die Gesamtkosten deshalb nur relativ geringfügig erhöhen. Natürlich gibt es einen Punkt, an dem hohe Uranpreise problematisch werden. Aber dieser liegt nach meiner Einschätzung deutlich höher.»
Ein hoher Uranpreis macht andererseits neue Minen rentabel. Könnte Ihre eigene Investmentthese gerade dadurch scheitern?
«Ja, durchaus. Uran ist geologisch nicht besonders selten. Wenn die Preise stark steigen, werden zusätzliche Lagerstätten erschlossen. Neue Technologien oder vereinfachte Bewilligungsverfahren könnten die Förderung ebenfalls verbilligen. Das wäre schlecht für unsere Uraninvestments, aber gut für die Kernenergie. Irgendwann wird es vermutlich wieder ein Überangebot geben. So funktionieren Rohstoffzyklen.»
«Ich würde nicht alles auf Kernkraft setzen»
Ein Gedankenexperiment: Sie hätten heute eine Milliarde zur Verfügung und müssten damit bis 2040 möglichst viel verlässlichen, CO₂-armen Strom erzeugen. Würden Sie alles auf Kernkraft setzen?
«Nein, ich würde diversifizieren. Kernenergie wäre sicher ein Bestandteil, aber auch Geothermie halte ich für interessant. Dort gibt es erhebliches technologisches Entwicklungspotenzial. Ebenso bei Speichern. Und ich bin grundsätzlich positiv gegenüber der Photovoltaik eingestellt.»
Das überrascht. Sie sind tatsächlich kein Gegner der Solarenergie?
«Überhaupt nicht. Nur muss man zwischen dem Erfolg einer Technologie und dem Erfolg eines Investments unterscheiden. Die Solarindustrie ist enorm gewachsen, aber viele Anleger haben damit wenig Geld verdient. Die entscheidende Frage lautet immer: In welches Unternehmen investiere ich konkret? Dass eine Branche wächst, bedeutet noch lange nicht, dass ihre Aktionäre hohe Renditen erzielen.»
Deshalb investieren Sie lieber in Uran als direkt in Reaktortechnologien?
«Genau. Es gibt unterschiedliche Reaktorkonzepte und Unternehmen, die miteinander konkurrieren. Es ist schwierig vorherzusagen, welche Technologie sich durchsetzen wird. Aber praktisch alle heutigen Kernkraftkonzepte benötigen Uran. Deshalb ist es für uns einfacher, auf den Rohstoff zu setzen als auf einen bestimmten Reaktorhersteller.»
Was müsste passieren, damit Sie in fünf Jahren sagen: Nicht der Markt lag falsch, sondern Pendo Löfgren?
«Da gibt es viele Möglichkeiten. Ein technologischer Durchbruch bei Speichern könnte die Wettbewerbsfähigkeit der Kernenergie verändern. Eine deutlich billigere Uranförderung könnte unsere Rohstoffthese untergraben. Und natürlich könnte ein Durchbruch bei der Kernfusion die gesamte Energiewelt auf den Kopf stellen.»
Nehmen Sie die Kernfusion als ernsthafte Konkurrenz wahr?
«Absolut. Wenn sie technisch und wirtschaftlich funktioniert, wäre das etwas fundamental Neues. Wir hätten plötzlich Zugang zu gewaltigen Mengen sauberer Energie. Das könnte Möglichkeiten eröffnen, die wir uns heute kaum vorstellen können.»
Sie würden also auch Ihre Uran-Investments aufgeben, wenn sich die Rahmenbedingungen ändern?
«Selbstverständlich. Wir sind nicht mit dieser Idee verheiratet. Irgendwann werden wir unsere Positionen wieder verkaufen. Vielleicht dauert es noch einige Jahre, bis sich unsere Erwartungen vollständig erfüllen. Aber auch bei Uran wird es einen Punkt geben, an dem zu viel produziert wird und die Preise wieder unter Druck geraten. Man darf sich als Investor niemals in eine Geschichte verlieben.»
«Die Schweiz macht es Vermögensverwaltern unnötig schwer»
Sie leben seit 2005 in der Schweiz. Welche Rolle spielt unser Land für Ihre Arbeit als Investor?
«Leider eine viel zu kleine. Die Schweiz verfügt über enorme Stärken, insbesondere ihre Stabilität und den Schweizer Franken. Aber im internationalen Fondsgeschäft hat sie nach meiner Einschätzung viele Chancen verpasst. Ich verstehe beispielsweise nicht, weshalb Luxemburg zu einem so bedeutenden Standort für Investmentfonds werden konnte, während es in der Schweiz vergleichsweise kompliziert und teuer ist, Fonds zu verwalten.»
Was müsste sich ändern?
«Ein grosses Problem ist die Stempelsteuer auf Wertschriftentransaktionen. Je nach Geschäft fallen 0,15 oder 0,3 Prozent an. Das belastet Anleger und Vermögensverwalter. Hinzu kommt die zunehmende Regulierung. In den vergangenen fünfzehn Jahren ist es wesentlich schwieriger und teurer geworden, ein kleines Unternehmen in unserer Branche aufzubauen.»
Die Regulierung soll allerdings die Anleger schützen. Ist das nicht legitim?
«Selbstverständlich ist Anlegerschutz wichtig. Ich bezweifle aber, dass die vielen zusätzlichen Vorschriften tatsächlich den gewünschten Schutz bringen. Sie verursachen vor allem Kosten, die letztlich die Kunden bezahlen. Nach meiner Erfahrung ist der Nutzen dieser Regulierung oft sehr fraglich.»
Sehen Sie darin auch eine Folge der europäischen Harmonisierung?
«Ja. Die Schweiz hat zahlreiche regulatorische Entwicklungen der EU übernommen. Ich halte das nicht immer für einen glücklichen Weg. Natürlich verstehe ich, dass die Schweizer Politik unter internationalem Druck steht. Aber gerade ein kleiner, innovativer Finanzplatz sollte seine eigenen Stärken bewahren.»
Zum Schluss nochmals zurück zur Atomenergie: Sie sind überzeugt, dass die Renaissance kommt, wissen aber nicht genau wann. Ist das für einen Investor nicht eine ziemlich unbequeme Ausgangslage?
«Das gehört zum Geschäft. In der Kernkraftwelt läuft alles langsam. Deshalb braucht es Geduld. Wir glauben weiterhin, dass wir mit unseren Uraninvestments Geld verdienen werden. Aber wir beobachten laufend, ob unsere ursprünglichen Annahmen noch stimmen. Wenn sich die Fakten ändern, müssen auch wir unsere Meinung revidieren.»
Zur Person
Kurzporträt Andreas Turner
Andreas Turner ist Kommunikationsspezialist und Inhaber der 2025 gegründeten Zero2050 GmbH. Nach dem Studium der Germanistik und Publizistik folgte der Einstieg in den Journalismus mit Stationen bei der damals linksliberalen Wochenzeitung «Weltwoche», als Chefredaktor der TV-Zeitschrift «TR7» und als Produzent beim Wirtschaftsblatt «Cash». Zuletzt war Andreas Turner rund 20 Jahre auf Agenturseite in der Unternehmenskommunikation und im Content Marketing tätig. Heute konzipiert, textet und produziert Turner mit Leidenschaft Print- wie Online-Formate und übernimmt Beratungsaufträge im Energie- und Cleantech-Sektor.
Bildnachweis: Titel- und Porträtbild Pendo Löfgren: Arnova, Porträtbild Andreas Turner: zVg

Es wurde noch kein Kommentar veröffentlicht.